







 Mon compte
 Quiz
 Blog
 Outils
 Shop


 Cours
 Forum
 Classement
 Contact


Découvrez les réductions que La Culture Générale a dénichées pour vous (XTB, LegalPlace, LWS et 02Switch)
 Juridique
Créez votre société en ligne
Création société | Comptabilité | Statuts | Domiciliation | Dissolution
 Hébergement web
LWS.fr | Hébergement web
Profitez de -15 % sur votre panier avec notre code exclusif
📋 Sommaire
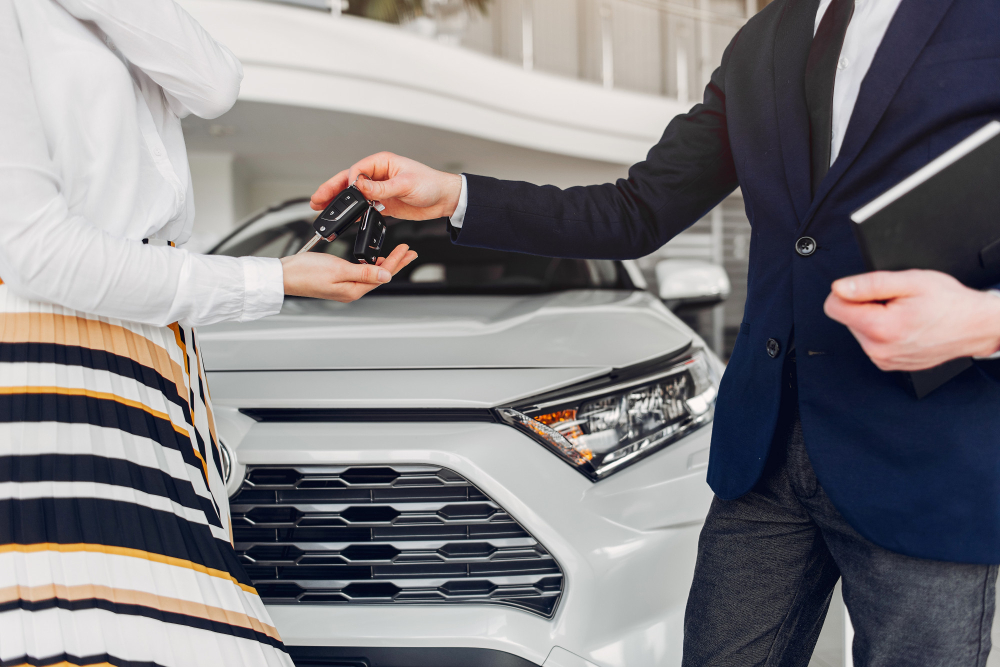
Vous avez besoin d’une voiture. La question du financement s’impose immédiatement. Deux grandes options s’affrontent : le crédit auto classique et le leasing. L’une vous rend propriétaire. L’autre vous laisse conduire sans jamais posséder. Mais laquelle vous coûte réellement moins cher ? La réponse est plus nuancée qu’il n’y paraît.
Avant de trancher, il faut comprendre une vérité souvent ignorée : le coût d’une voiture ne se limite jamais au prix d’achat. L’assurance, l’entretien, la dépréciation, les réparations imprévues — tout cela s’additionne en silence. C’est précisément là que le choix entre crédit et leasing prend tout son sens. Si vous souhaitez explorer les options de financement disponibles, un prêt de voiture à Santander peut constituer un point de départ sérieux pour comparer les offres du marché.
Cet article vous guide pas à pas. Sans jargon inutile. Avec des chiffres concrets et des analyses que vous ne trouverez pas ailleurs.
Le crédit auto : devenir propriétaire, mais à quel prix ?
Le crédit auto est un prêt à la consommation affecté. Vous empruntez une somme précise pour acheter un véhicule déterminé. Vous remboursez chaque mois, capital plus intérêts, sur une durée généralement comprise entre 12 et 84 mois. À la dernière mensualité, la voiture vous appartient entièrement.
Prenons un exemple concret. Vous achetez une berline familiale à 28 000 €. Vous versez un apport de 5 000 €. Vous empruntez donc 23 000 € sur 60 mois à un taux annuel effectif global de 5,9%. Votre mensualité s’élève à environ 443 €. Le coût total du crédit atteint 3 580 €. Soit un coût total du véhicule de 31 580 € hors entretien et assurance.
La bonne nouvelle ? Après 5 ans, vous possédez un actif. Certes déprécié, mais revendable. Une voiture de ce type vaut encore environ 11 000 à 13 000 € après cinq ans d’utilisation raisonnable. Ce capital récupéré change radicalement le calcul final.
Le leasing : payer pour utiliser, pas pour posséder
Le leasing — ou crédit-bail — fonctionne différemment. Vous ne devenez jamais propriétaire du véhicule. Vous payez pour l’utiliser pendant une période définie, généralement de 24 à 48 mois. À l’issue du contrat, trois options s’offrent à vous : restituer le véhicule, le racheter à sa valeur résiduelle, ou reprendre un nouveau contrat sur un modèle récent.
Reprenons le même véhicule à 28 000 €. En leasing sur 36 mois avec un premier loyer majoré de 3 000 €, vos mensualités tournent autour de 380 à 420 € selon les conditions du bailleur. En apparence, c’est moins cher. Mais attention : à la fin du contrat, vous ne possédez rien. Si vous souhaitez conserver la voiture, vous devrez payer sa valeur résiduelle — souvent fixée à 40 à 50% du prix initial, soit entre 11 200 et 14 000 €.
C’est là que se cache le piège. Beaucoup de conducteurs enchaînent les contrats de leasing sans jamais comptabiliser le coût global sur 10 ou 15 ans. Le résultat ? Ils ont payé deux ou trois voitures sans en posséder aucune.
Comparaison chiffrée sur 5 ans
| Critère | Crédit auto (60 mois) | Leasing (36 mois × 2) |
|---|---|---|
| Mensualité moyenne | 443 € | 400 € |
| Total versé sur 5 ans | 26 580 € (apport inclus) | ~27 000 € (1ers loyers inclus) |
| Valeur résiduelle récupérable | 11 000 à 13 000 € | 0 € (sans rachat) |
| Coût net réel sur 5 ans | ~15 000 € | ~27 000 € |
| Kilométrage limité | Non | Oui (pénalités au dépassement) |
| Entretien inclus | Non | Parfois (selon contrat) |
| Flexibilité de sortie | Possible avec indemnités | Difficile avant terme |
Ce tableau révèle une vérité souvent occultée par les arguments commerciaux : sur une durée de cinq ans, le crédit auto s’avère généralement moins coûteux si vous tenez compte de la valeur résiduelle récupérée à la revente.
Quand le leasing devient réellement avantageux
Ce serait une erreur de condamner le leasing sans nuance. Dans certaines situations précises, il représente le choix le plus rationnel.
Premier cas : vous êtes professionnel ou chef d’entreprise. En France, les loyers de leasing sont déductibles fiscalement dans le cadre d’une activité professionnelle, sous conditions. Le crédit auto ne bénéficie pas du même traitement. Pour un indépendant assujetti à l’impôt sur les sociétés ou à l’impôt sur le revenu dans la catégorie BIC, la déductibilité des loyers peut représenter une économie fiscale substantielle qui renverse complètement la balance.
Deuxième cas : vous changez de voiture tous les trois ou quatre ans. Si vous avez cette habitude — pour des raisons professionnelles ou personnelles — le leasing vous évite les tracas de la revente. Pas de décote à négocier. Pas d’annonce à publier. Pas d’acheteur à convaincre. Vous rendez le véhicule et repartez sur un modèle neuf. Le temps économisé a une valeur réelle.
Troisième cas : vous visez une voiture électrique ou hybride rechargeable. Ces véhicules se déprécient plus vite que la moyenne en raison de l’évolution rapide des technologies de batterie. Une voiture électrique achetée aujourd’hui peut perdre 40 à 50% de sa valeur en trois ans. Dans ce cas, le leasing vous protège du risque de dépréciation accélérée. Vous laissez ce risque au bailleur.
Les frais cachés que personne ne vous dit
Voilà une analyse que vous trouverez rarement exposée aussi clairement. Le leasing contient des coûts contractuels souvent minimisés lors de la signature.
- Les pénalités kilométriques : un dépassement du forfait kilométrique annuel — souvent fixé à 10 000 ou 15 000 km — engendre une facturation au kilomètre supplémentaire. Pour un usage quotidien de 80 km par jour, soit environ 29 000 km par an, le surcoût peut atteindre 700 à 1 200 € à la restitution.
- Les frais de remise en état : toute rayure, tout accroc jugé au-delà de l'”usure normale” est facturé. Les grilles d’usure appliquées par les bailleurs varient, ce qui rend la transparence difficile avant la restitution.
- Le premier loyer majoré : il s’agit d’un apport déguisé. Comptez souvent entre 10 et 20% du prix du véhicule. Si vous résiliez le contrat prématurément, cette somme n’est pas remboursée.
- L’assurance renforcée obligatoire : la plupart des bailleurs exigent une assurance tous risques. Pour un conducteur de moins de 25 ans ou avec des antécédents, la prime annuelle peut dépasser 2 000 €, alourdissant considérablement le coût total.
Le crédit auto : les points de vigilance
Le crédit n’est pas sans défauts non plus. Le taux d’intérêt est la variable la plus critique. Un écart de deux points entre deux offres sur un emprunt de 20 000 € sur 60 mois représente une différence de plus de 1 000 € sur la durée totale. Comparer les TAEG — taux annuel effectif global — est donc indispensable avant de signer.
Il faut aussi intégrer le coût de l’entretien. Avec un véhicule que vous possédez, la tentation de repousser une révision ou de différer un remplacement de pneus est réelle. Ce comportement, rationnel à court terme, peut générer des pannes coûteuses. Un entretien négligé peut faire chuter la valeur de revente de 15 à 25%. La discipline mécanique est une condition silencieuse de la rentabilité du crédit auto.
La dépréciation : l’ennemi commun des deux formules
Voici une réflexion rarement formulée ainsi. Que vous optiez pour le crédit ou le leasing, vous payez tous les deux pour la dépréciation du véhicule. La différence ? Avec le crédit, vous assumez cette dépréciation en échange d’un actif. Avec le leasing, vous la payez sans rien conserver.
Une voiture neuve perd en moyenne 20 à 25% de sa valeur dès la première année. Les trois premières années concentrent environ 50% de la dépréciation totale sur dix ans. Cette courbe exponentielle de perte de valeur est précisément ce que le bailleur en leasing répercute dans vos mensualités — souvent sans que vous en ayez conscience.
Un raisonnement contre-intuitif mérite d’être soulevé : acheter un véhicule d’occasion de deux à trois ans avec un crédit auto peut s’avérer la solution la plus économique de toutes. Vous laissez au premier propriétaire la dépréciation initiale la plus sévère, vous financez à crédit un bien déjà stabilisé en valeur, et vous conservez un actif revendable dans de meilleures conditions.
Quel profil correspond à quelle solution ?
| Votre situation | Solution recommandée | Raison principale |
|---|---|---|
| Particulier, utilisation longue durée (+5 ans) | Crédit auto | Propriété et valeur résiduelle récupérable |
| Professionnel avec déductibilité fiscale | Leasing | Déductibilité des loyers, pas d’immobilisation de capital |
| Conducteur changeant de voiture tous les 3 ans | Leasing | Pas de risque de revente, flexibilité |
| Acheteur de véhicule électrique récent | Leasing | Protection contre la dépréciation technologique rapide |
| Conducteur à fort kilométrage (>25 000 km/an) | Crédit auto | Pas de pénalités kilométriques |
| Jeune acheteur avec budget limité | Crédit auto sur VO | Dépréciation initiale déjà absorbée, coût total maîtrisé |
La question que vous devriez vous poser avant tout
Avant de comparer les mensualités, posez-vous cette question : dans combien d’années souhaitez-vous changer de véhicule ? C’est ce seul paramètre qui détermine le plus souvent quelle formule vous convient réellement.
Si vous avez l’intention de garder votre voiture six ans ou plus, le crédit auto remporte le duel sur toute la ligne. Si vous vous projetez sur trois ans maximum, avec un usage professionnel et une fiscalité favorable, le leasing peut s’avérer plus rationnel malgré ses apparences coûteuses.
La vérité est simple. Il n’existe pas de solution universellement moins chère. Il existe une solution adaptée à votre situation. Calculez votre coût total réel, intégrez la valeur résiduelle, et ne vous laissez pas séduire par la seule mensualité affichée. C’est dans ce calcul complet que se trouvent les vraies économies.


Laisser un commentaire